TJPR reconhece abusividade na cobrança de seguro prestamista e determina devolução ao consumidor

TJPR reconhece abusividade na cobrança de seguro prestamista e determina devolução ao consumidor
Ficou com dúvida ou quer entender melhor seu caso? Fale conosco:

NCA – ADVOGADOS

Dra. Nayandra Camilo Araujo – OAB/PR 90.849

📞 Tel: (41) 98845-7774

NCA ADVOGADOS – Nayandra Camilo Araujo – Sociedade Individual de Advocacia Nº 15.591  CNPJ nº 50.623.752/0001-87 Seu foco principal de atuação é de Serviços advocatícios, de acordo com o código CNAE M-6911-7/01.

Contatos

Todos os Direitos Reservados • NCA Advogados CNPJ 50.623.752/0001-87• OAB/PR Sociedade 15591 • OAB/PR 90.849

TJPR determina devolução de veículo após constatar cláusulas abusivas em contrato bancário

TJPR determina devolução de veículo após constatar cláusulas abusivas em contrato bancário

 Decisão inclui multa de 50% e restituição com base na FIPE

Ficou com dúvida ou quer entender melhor seu caso? Fale conosco:

NCA – ADVOGADOS

Dra. Nayandra Camilo Araujo – OAB/PR 90.849

📞 Tel: (41) 98845-7774

NCA ADVOGADOS – Nayandra Camilo Araujo – Sociedade Individual de Advocacia Nº 15.591  CNPJ nº 50.623.752/0001-87 Seu foco principal de atuação é de Serviços advocatícios, de acordo com o código CNAE M-6911-7/01.

Contatos

Todos os Direitos Reservados • NCA Advogados CNPJ 50.623.752/0001-87• OAB/PR Sociedade 15591 • OAB/PR 90.849
Justiça determina devolução de veículo após reconhecer falha na notificação de mora

Justiça determina devolução de veículo após reconhecer falha na notificação de mora

Busca e apreensão é julgada improcedente após banco não enviar notificação ao endereço atualizado do devedor

 NCA- ADVOGADOS

Dra. Nayandra Camilo Araujo – OAB/PR 90.849 

Instagram: @nayandracamiloadv_


NCA ADVOGADOS – Nayandra Camilo Araujo – Sociedade Individual de Advocacia Nº 15.591  CNPJ nº 50.623.752/0001-87 Seu foco principal de atuação é de Serviços advocatícios, de acordo com o código CNAE M-6911-7/01.

Contatos

Todos os Direitos Reservados • NCA Advogados CNPJ 50.623.752/0001-87• OAB/PR Sociedade 15591 • OAB/PR 90.849
Artigos NCA Advogados

Artigos

NCA ADVOGADOS – Nayandra Camilo Araujo – Sociedade Individual de Advocacia Nº 15.591  CNPJ nº 50.623.752/0001-87 Seu foco principal de atuação é de Serviços advocatícios, de acordo com o código CNAE M-6911-7/01.

Contatos

Todos os Direitos Reservados • NCA Advogados CNPJ 50.623.752/0001-87• OAB/PR Sociedade 15591 • OAB/PR 90.849
Contato

Contato

Veja o que nossos clientes dizem sobre nós!

Fale agora com um advogado especialista!

NCA ADVOGADOS – Nayandra Camilo Araujo – Sociedade Individual de Advocacia Nº 15.591  CNPJ nº 50.623.752/0001-87 Seu foco principal de atuação é de Serviços advocatícios, de acordo com o código CNAE M-6911-7/01.

Contatos

Todos os Direitos Reservados • NCA Advogados CNPJ 50.623.752/0001-87• OAB/PR Sociedade 15591 • OAB/PR 90.849
Quem somos

Quem Somos

A NCA Advogados é um escritório especializado em Resolução de Dívidas Bancárias, com a missão de proteger consumidores e empresas contra práticas abusivas e garantir os melhores acordos com descontos expressivos.

Nosso trabalho é pautado na excelência do atendimento, idealizado pela sócia fundadora, que valoriza um relacionamento humanizado e personalizado. Cada caso recebe atenção integral, com respeito absoluto às necessidades do cliente, garantindo soluções práticas e eficazes.

Combinamos transparência, qualidade, agilidade e ética para entregar segurança e eficiência no tratamento de sua situação financeira.

📲 Acompanhe nossas redes sociais (@nayandracamiloadv_) para conteúdos informativos que esclarecem suas dúvidas sobre contratos e dívidas bancárias.

NCA Advogados: Resolvendo dívidas, protegendo o seu futuro.

NCA ADVOGADOS – Nayandra Camilo Araujo – Sociedade Individual de Advocacia Nº 15.591  CNPJ nº 50.623.752/0001-87 Seu foco principal de atuação é de Serviços advocatícios, de acordo com o código CNAE M-6911-7/01.

Contatos

Todos os Direitos Reservados • NCA Advogados CNPJ 50.623.752/0001-87• OAB/PR Sociedade 15591 • OAB/PR 90.849
O Que Fazer Quando a Dívida com o Banco Se Torna Impagável? Não Perca Seus Bens e seu Sono!

O Que Fazer Quando a Dívida com o Banco Se Torna Impagável?

Não Perca Seus Bens e seu Sono!


Dívida Impagável: Efeitos que vão além do financeiro

O endividamento pode afetar diretamente a saúde mental.

  • 83% dos endividados relatam insônia,
  • 78% têm pensamentos negativos,
  • 74% sofrem de ansiedade,
  • e 65% sentem estresse ou irritabilidade diariamente.

Além disso, problemas financeiros estão presentes em cerca de 60% dos divórcios no Brasil. E quando falamos de empresas, mais de 7 milhões estavam inadimplentes em 2024, com dívidas que somam R$ 156 bilhões.


Aparência de Solução, Realidade de Armadilha

Na pressa de se livrar da dívida, muitos aceitam a primeira proposta que o banco oferece. O problema é que esses acordos costumam parecer uma solução imediata, mas escondem juros altos, seguros desnecessários e tarifas embutidas que fazem a dívida crescer ainda mais com o passar dos meses.

É como colocar um curativo em uma ferida que precisa de cirurgia: alivia momentaneamente, mas não resolve o problema — só adia a dor.

Renegociar sem uma análise técnica e jurídica aprofundada é um erro comum que pode custar caro. Sem saber exatamente o que está no contrato, o devedor acaba assinando um novo acordo que transforma uma dívida já difícil em algo quase impossível de quitar.


A Solução Real: O Que É Reestruturação Financeira?

A reestruturação financeira é uma estratégia jurídica e técnica completa que tem como objetivo reorganizar suas dívidas de forma consciente, realista e sustentável — seja você pessoa física ou empresário.

Ela envolve um plano estruturado em etapas, como:

Análise detalhada dos contratos bancários: identificação de cláusulas abusivas, juros ilegais, seguros e tarifas indevidas.
Negociação administrativa com argumentação jurídica: com base nos direitos do consumidor e na legislação vigente, pressionamos o banco a oferecer propostas mais vantajosas.
Ação revisional, quando necessário: usada para eliminar cobranças abusivas e recalcular a dívida judicialmente.
Defesa ativa em ações de execução: quando o banco já entrou na justiça cobrando ou pedindo bloqueio de bens, é possível apresentar defesa e impedir abusos.


O Que Pode Ser Evitado com a Reestruturação Financeira?

Perda de patrimônio: como veículos e imóveis que servem como meio de trabalho ou moradia, por meio de alegações de impenhorabilidade.
Bloqueio de conta bancária e bens: por meio de defesa técnica em ações judiciais e medidas preventivas.
Desgaste emocional com longos processos: a negociação administrativa bem-feita evita que o problema se arraste por anos na justiça.
Endividamento progressivo: com o recálculo da dívida, evita-se o chamado “efeito bola de neve”.
Desorganização do fluxo de caixa pessoal ou empresarial: criamos um plano que respeita sua realidade financeira atual.

Conclusão

Se a sua dívida se tornou impagável, não entre em pânico e muito menos aceite qualquer proposta sem orientação. A pior decisão é agir por impulso e comprometer ainda mais seu futuro.

Nosso escritório é referência em reestruturação financeira e gestão de passivo, oferecendo soluções completas para:

📌 Evitar bloqueios judiciais e proteger bens essenciais
📌 Reduzir drasticamente o valor das dívidas
📌 Negociar diretamente com o banco sem depender da lentidão da justiça
📌 Ajudar empresas a recuperar sua capacidade operacional e saúde financeira

Com atuação personalizada, voltada à sua realidade, construímos estratégias que respeitam sua renda, seu negócio, sua família — e acima de tudo, sua dignidade.

Ficou com dúvida? Fale conosco:

NCA- ADVOGADOS

Dra. Nayandra Camilo Araujo – OAB/PR 90.849 

Instagram: @nayandracamiloadv_

Contato: 41 98845-7774

NCA ADVOGADOS – Nayandra Camilo Araujo – Sociedade Individual de Advocacia Nº 15.591  CNPJ nº 50.623.752/0001-87 Seu foco principal de atuação é de Serviços advocatícios, de acordo com o código CNAE M-6911-7/01.

Contatos

Todos os Direitos Reservados • NCA Advogados CNPJ 50.623.752/0001-87• OAB/PR Sociedade 15591 • OAB/PR 90.849
Negociar Dívidas com Itaú, Bradesco e Santander Pode Ser Mais Fácil do que Você Imagina – Entenda o Motivo

Negociar Dívidas com Itaú, Bradesco e Santander Pode Ser Mais Fácil do que Você Imagina – Entenda o Motivo

Você sabia que Itaú, Bradesco e Santander estão entre os bancos mais abertos para negociação de dívidas? Essa informação pode ser a chave para quem está sufocado por cobranças bancárias e quer uma solução real para recuperar o controle financeiro.

Esses três gigantes do setor bancário têm uma presença massiva no mercado e operam com milhões de contratos. Justamente por isso, também são os que mais acumulam ações judiciais, especialmente ações revisionais. Não é difícil entender o motivo: quanto maior o volume de contratos, maiores as chances de aparecerem cláusulas abusivas – que acabam pesando diretamente no bolso do consumidor.

Lucros Bilionários e Abertura para Acordos

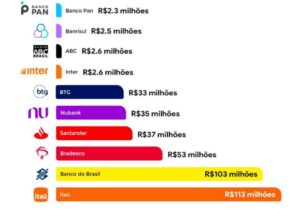
No último ano, Itaú, Bradesco e Santander registraram lucros impressionantes – e agora, com os dados mais recentes, isso fica ainda mais evidente:

  • Itaú lucra R$ 113 milhões por dia
  • Banco do Brasil: R$ 103 milhões por dia
  • Bradesco: R$ 53 milhões por dia
  • Santander: R$ 37 milhões por dia

Com lucros diários tão altos, esses bancos têm margem de sobra para negociar. Em muitos casos, preferem chegar a um bom acordo com o consumidor do que enfrentar o desgaste e a exposição de uma ação judicial.

A Oportunidade Está na Estratégia

 Com uma análise estratégica dos contratos, é possível identificar cobranças abusivas e abrir espaço para negociações que podem gerar até 90% de desconto na dívida ou um parcelamento inteligente, sem juros abusivos e sem comprometer ainda mais o seu orçamento.

Por Onde Começar?

Tudo começa com a análise minuciosa do contrato. Cada cláusula precisa ser interpretada com atenção para entender se há abusos ou irregularidades. Com esse diagnóstico em mãos, é possível conduzir uma negociação administrativa forte, combinando – quando necessário – a defesa judicial com ações revisionais que pressionam o banco a sentar à mesa de forma justa.

Esse processo evita que você caia em armadilhas ou aceite propostas que, no fim das contas, só aumentam sua dívida.

Conclusão

Se você tem contrato com Itaú, Bradesco ou Santander e sente que sua dívida cresceu de forma desproporcional, é hora de buscar orientação jurídica.
Uma negociação bem conduzida pode trazer alívio real e permitir que você recupere sua paz financeira, sem abrir mão dos seus direitos.

Nosso escritório é especialista em reestruturação financeira, oferecendo o melhor suporte tanto para pessoas físicas quanto jurídicas que precisam retomar o controle das suas finanças.

Atuamos de forma estratégica na gestão do passivo, com análise detalhada de contratos, identificação de cobranças abusivas, defesa ativa e negociação inteligente com os bancos — tudo com o objetivo de construir soluções sustentáveis e viáveis para quem está endividado.

Se você busca uma saída segura e eficaz para suas dívidas bancárias, fale com a gente.

Ficou com dúvida ou quer entender melhor seu caso? Fale conosco:

NCA – ADVOGADOS

Dra. Nayandra Camilo Araujo – OAB/PR 90.849

📞 Tel: (41) 98845-7774

NCA ADVOGADOS – Nayandra Camilo Araujo – Sociedade Individual de Advocacia Nº 15.591  CNPJ nº 50.623.752/0001-87 Seu foco principal de atuação é de Serviços advocatícios, de acordo com o código CNAE M-6911-7/01.

Contatos

Todos os Direitos Reservados • NCA Advogados CNPJ 50.623.752/0001-87• OAB/PR Sociedade 15591 • OAB/PR 90.849
Cuidados Essenciais para Não Perder Seu Carro em um Processo de Busca e Apreensão.

Cuidados Essenciais para Não Perder Seu Carro em um Processo de Busca e Apreensão.

Enfrentar um processo de busca e apreensão do seu veículo é uma situação delicada e, muitas vezes, estressante. No entanto, saber como agir pode fazer toda a diferença para evitar a perda do seu bem. Aqui estão alguns erros comuns que podem complicar ainda mais a situação e como você pode evitá-los.

1. Perder a Calma Durante a Apreensão

Um dos maiores erros que alguém pode cometer durante um processo de busca e apreensão é perder a calma. Quando o oficial de justiça chega para apreender o veículo, é fundamental manter a serenidade. Evite confrontos e siga as orientações do oficial. Verifique se o mandado de busca e apreensão está corretamente assinado e cumpre todos os requisitos legais. Se você identificar qualquer irregularidade, isso pode ser crucial para a sua defesa posteriormente.

2. Não Buscar Orientação Jurídica Imediata

Outro erro grave é não procurar ajuda jurídica assim que o processo de busca e apreensão é iniciado. Muitos acreditam que podem resolver a situação sozinhos ou que tudo se resolverá com o tempo, mas essa é uma estratégia arriscada. Um advogado especializado pode avaliar o processo, identificar irregularidades e apresentar uma defesa que pode, em alguns casos, reverter a apreensão ou até mesmo garantir a restituição do veículo.

3. Ignorar a Possibilidade de Negociação

Se você está enfrentando dificuldades financeiras e não consegue manter os pagamentos em dia, ignorar a possibilidade de negociação com o banco é um erro que pode custar caro. Muitas vezes, os bancos estão abertos a renegociar dívidas, oferecer descontos ou reestruturar o contrato para evitar a apreensão do veículo. Não hesite em buscar uma solução amigável antes que a situação chegue ao ponto de uma ação judicial.

4. Não Revisar o Contrato de Financiamento

Antes de qualquer negociação ou ação judicial, é fundamental revisar o contrato de financiamento do veículo. Verificar a existência de cláusulas abusivas, como juros excessivos ou a cobrança de seguros e taxas adicionais, pode fornecer argumentos valiosos para contestar a dívida ou negociar melhores condições. Um contrato mal analisado pode ser o motivo pelo qual você está enfrentando a busca e apreensão, e entender seus direitos é essencial para qualquer defesa.

5. Acreditar que Ação Revisional Suspende Automaticamente a Busca e Apreensão

Muitos acreditam que, ao ingressar com uma ação revisional, o processo de busca e apreensão é automaticamente suspenso. Isso não é verdade. A ação revisional pode ser um passo importante para equilibrar a dívida, mas, por si só, não impede que o banco prossiga com a apreensão do veículo. É importante estar ciente disso e discutir com seu advogado as melhores estratégias para evitar a perda do bem.

6. Esconder o Veículo como Solução

Esconder o veículo pode parecer uma solução temporária, mas é um erro que pode ter consequências graves. Além de descumprir uma ordem judicial, essa prática pode levar o banco a converter o processo de busca e apreensão em uma ação de execução. Isso significa que outros bens seus podem ser atingidos para quitar a dívida. Em vez de esconder o carro, o ideal é buscar uma solução legal e negociada.

Conclusão

Se você está passando por um processo de busca e apreensão, o mais importante é agir de forma inteligente e informada. Cada caso é único e pode exigir medidas específicas, por isso, contar com a assessoria de um advogado especializado é fundamental. Ele poderá orientar você sobre os melhores passos a seguir para proteger seus direitos e, quem sabe, evitar a perda do seu veículo.

Lembre-se, agir com calma e buscar informações corretas são as melhores formas de enfrentar essa situação. Evite erros que possam complicar ainda mais o processo e sempre esteja disposto a negociar e resolver o problema de forma legal e justa.

Ficou com dúvida? Fale conosco:

Dra. Nayandra Camilo Araujo – OAB/PR 90.849 Tel: (41) 98845-7774

Instagram: @nayandracamiloadv_

NCA ADVOGADOS – Nayandra Camilo Araujo – Sociedade Individual de Advocacia Nº 15.591  CNPJ nº 50.623.752/0001-87 Seu foco principal de atuação é de Serviços advocatícios, de acordo com o código CNAE M-6911-7/01.

Contatos

Todos os Direitos Reservados • NCA Advogados CNPJ 50.623.752/0001-87• OAB/PR Sociedade 15591 • OAB/PR 90.849
Paguei minha dívida com o banco, mas ainda consta no Banco Central. O que fazer?

Paguei minha dívida com o banco, mas ainda consta no Banco Central. O que fazer?

Você quitou sua dívida com o banco, mas ainda vê o registro ativo no Banco Central? Não se preocupe, isso pode acontecer, mas é importante saber como proceder.


O Banco Central mantém um histórico de crédito dos consumidores, e a atualização dessas informações pode levar algum tempo. Se você já pagou sua dívida, siga os passos abaixo para resolver essa questão:


Confirme o Pagamento: Verifique se o banco registrou corretamente o pagamento. Solicite um comprovante ou recibo e mantenha-o em seus arquivos.

Peça a Baixa do Registro: Entre em contato com o banco e solicite a atualização do seu status no Banco Central. Envie os comprovantes de pagamento, se necessário, e exija que o banco faça a correção imediatamente.

Acompanhe a Atualização: Monitore seu histórico de crédito por meio do Registrato, um serviço gratuito do Banco Central que permite consultar suas informações financeiras. Assim, você poderá confirmar se a atualização foi realizada.

Reclame no Banco Central: Caso o banco não atualize o seu registro, você pode registrar uma reclamação formal junto ao Banco Central. Isso pode ser feito online, diretamente pelo site oficial.

Ação Judicial: Se todas as tentativas administrativas falharem, considere ingressar com uma ação judicial para forçar o banco a remover o seu nome do registro indevido. É seu direito, uma vez que a dívida já foi paga.


Manter seu nome limpo nos registros do Banco Central é fundamental para sua saúde financeira e influencia diretamente sua capacidade de obter crédito no futuro. Portanto, não deixe de agir rapidamente para corrigir qualquer erro.

Ficou com dúvida? Fale conosco:

NCA- ADVOGADOS

Dra. Nayandra Camilo Araujo – OAB/PR 90.849 Tel: (41) 98845-7774

Instagram: @nayandracamiloadv_


NCA ADVOGADOS – Nayandra Camilo Araujo – Sociedade Individual de Advocacia Nº 15.591  CNPJ nº 50.623.752/0001-87 Seu foco principal de atuação é de Serviços advocatícios, de acordo com o código CNAE M-6911-7/01.

Contatos

Todos os Direitos Reservados • NCA Advogados CNPJ 50.623.752/0001-87• OAB/PR Sociedade 15591 • OAB/PR 90.849